A aprovação do novo sistema fiscal brasileiro trouxe incertezas para gestores de todos os setores. Buscar uma consultoria para reforma tributária especializada tornou-se o passo prioritário para quem deseja proteger a rentabilidade do negócio.
Muitos empresários acreditam que a mudança acontecerá de uma só vez, gerando o falso conforto de que ainda há tempo para planejar. Na realidade, o período de transição já exige adaptações imediatas nos sistemas de gestão, nos contratos e na formação de preços.
Entender os impactos reais do IVA Dual na sua operação é fundamental para evitar a perda de competitividade. Este artigo detalha as principais mudanças, quebra objeções sobre a adequação e mostra como preparar sua empresa de forma estratégica e segura.
O Fim do ISS na Origem e o Impacto em Barueri
Barueri é historicamente reconhecida por atrair milhares de empresas de serviços devido às suas alíquotas atrativas de Imposto Sobre Serviços (ISS). Com a aprovação da reforma tributária, essa dinâmica competitiva sofre uma alteração drástica.
A nova legislação determina a substituição gradual do ISS e do ICMS pelo Imposto sobre Bens e Serviços (IBS). A mudança mais crítica para as prestadoras de serviço locais é que a cobrança passará a ocorrer no destino, ou seja, onde o consumidor do serviço está localizado.
Isso significa que a vantagem tributária geográfica deixará de existir da forma como conhecemos hoje. As empresas sediadas na cidade precisarão rever completamente suas margens operacionais para não perderem mercado para concorrentes de outras regiões.
Como Funciona o Período de Transição?
Uma das maiores objeções dos gestores é o receio de que a transição paralise a contabilidade da empresa. O governo estruturou a mudança de forma faseada, exatamente para permitir que o setor produtivo adapte seus sistemas de compliance sem sobressaltos.
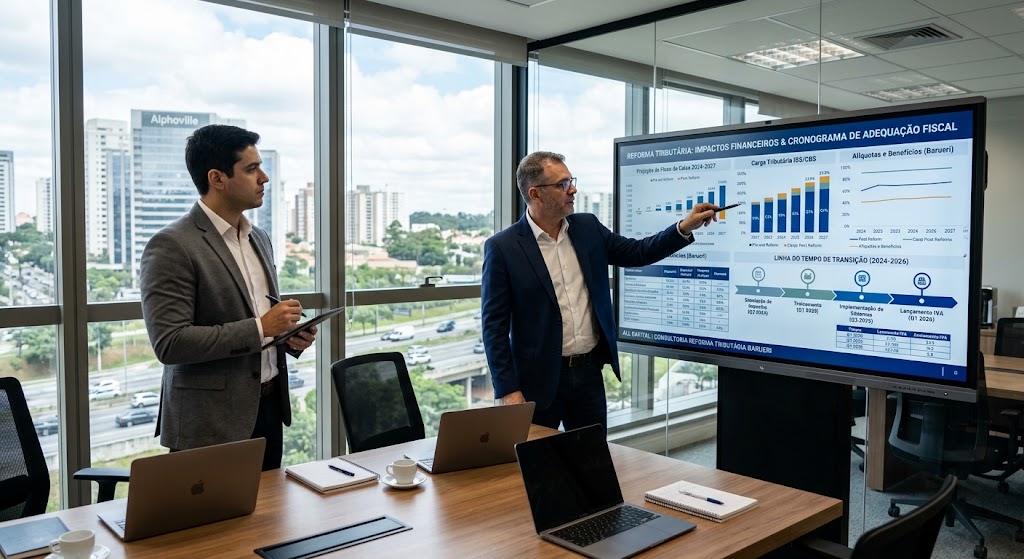
Segundo as diretrizes publicadas pelo Ministério da Fazenda, a implementação dos novos tributos ocorrerá de forma gradual entre 2026 e 2032. Durante esse período, o sistema atual e o novo conviverão simultaneamente.
Essa convivência de sistemas eleva a complexidade burocrática temporariamente. A empresa precisará apurar os impostos antigos e os novos ao mesmo tempo, exigindo softwares atualizados e uma governança fiscal extremamente afiada.
2026
Início oficial da transição com a cobrança teste das novas alíquotas da Contribuição sobre Bens e Serviços (CBS) e Imposto sobre Bens e Serviços (IBS).
2026 a 2032
Período de convivência tributária. Sistemas empresariais deverão apurar os tributos antigos paralelamente aos novos, exigindo forte compliance.
2033
Extinção total do sistema tributário antigo. O modelo IVA Dual (IBS e CBS) passa a operar de forma definitiva e exclusiva no Brasil.
IVA Dual: A Simplificação que Exige Atenção
O coração da reforma é a criação do Imposto sobre Valor Agregado (IVA) em um formato dual. Ele consolida cinco tributos atuais (PIS, COFINS, IPI, ICMS e ISS) em apenas duas novas cobranças principais: a CBS e o IBS.
A Contribuição sobre Bens e Serviços (CBS) será de competência federal, substituindo o PIS, a COFINS e o IPI. Já o Imposto sobre Bens e Serviços (IBS) terá gestão compartilhada entre estados e municípios, unificando o ICMS e o ISS.
Embora o objetivo de longo prazo seja a simplificação, o cálculo dos créditos tributários sofrerá alterações profundas. O modelo de não cumulatividade plena exigirá que as empresas rastreiem minuciosamente as notas fiscais de todos os seus fornecedores.
O Que Muda na Precificação de Produtos e Serviços?
Com a alteração da base de cálculo e das alíquotas nominais, o preço final repassado ao consumidor precisará ser recalculado. Tentar absorver o aumento da carga tributária sem planejamento fatalmente corroerá o lucro líquido da operação.
Compreender a fundo o que é precificação de produtos e como os impostos indiretos compõem esse valor é uma questão de sobrevivência mercadológica. Um preço mal formulado durante a transição pode inviabilizar contratos de longo prazo.
Muitas organizações precisarão renegociar contratos vigentes com fornecedores e clientes para reequilibrar a balança financeira. Aprender como calcular precificação de produtos sob a ótica do IVA Dual evitará prejuízos invisíveis.
Negócios Digitais e o Comércio Eletrônico
Empresas que operam com vendas online enfrentam um cenário de mudanças regulatórias frequentes. A reforma tributária impactará diretamente a logística, a emissão de notas e a distribuição de impostos entre os estados de origem e destino da mercadoria.
Quem busca entender como empreender na internet precisará mapear o custo tributário do frete e das plataformas de marketplace. A CBS e o IBS incidirão sobre a base ampla das operações digitais.
Além disso, serviços de streaming, SaaS (Software as a Service) e infoprodutos passarão por um realinhamento de alíquotas. O planejamento antecipado garante que o modelo de negócio digital permaneça altamente lucrativo e competitivo.
O Papel de uma Consultoria Tributária Especializada
Muitos empresários acreditam que apenas o contador interno será suficiente para absorver a nova legislação. No entanto, a reforma aprovada pelo Senado Federal envolve mudanças estruturais que vão muito além da simples emissão de guias mensais.
Uma consultoria estratégica atua na modelagem de cenários preditivos, simulando o impacto financeiro exato da nova carga tributária sobre o seu faturamento atual. O objetivo é desenhar alternativas legais para mitigar impactos negativos antes que eles ocorram.
Os especialistas também mapeiam os sistemas de ERP da empresa para garantir que eles conseguirão processar a apuração paralela durante a transição. Isso evita autuações fiscais por inconsistência de dados enviados aos órgãos reguladores.
Modelagem de cenários preditivos para simular o impacto financeiro exato da nova carga tributária sobre o faturamento.
Desenho de alternativas 100% legais e personalizadas para mitigar impactos negativos na margem de lucro.
Mapeamento de sistemas ERP para garantir o processamento da apuração paralela e conformidade durante a transição.
Prevenção ativa de autuações fiscais milionárias causadas por inconsistências no envio de dados aos órgãos reguladores.
Retorno Sobre o Investimento e Redução de Custos
A hesitação em contratar um serviço de consultoria geralmente esbarra na percepção de custo. A realidade demonstra que o planejamento tributário não é uma despesa administrativa, mas sim um investimento direto na proteção do caixa.
Ao reestruturar processos e identificar créditos fiscais não aproveitados, a consultoria frequentemente financia seus próprios honorários. A elisão fiscal, que é a economia legal de impostos, otimiza os recursos que seriam repassados indevidamente ao governo.
A antecipação aos fatos traz um Retorno Sobre o Investimento (ROI) invisível, mas vital: a ausência de passivos fiscais ocultos. Evitar autuações milionárias garante a segurança patrimonial dos sócios e a perpetuidade do CNPJ.
Regimes Específicos: Simples Nacional e Zona Franca
Micro e pequenas empresas enquadradas no Simples Nacional possuirão regras específicas de adaptação. A princípio, elas poderão optar por continuar recolhendo tributos na guia unificada ou adotar o sistema de apuração do IBS e CBS para garantir o repasse de créditos aos seus clientes B2B.
Essa escolha estratégica exigirá cálculos minuciosos, pois afeta diretamente a atratividade da empresa perante grandes compradores. Perder a capacidade de gerar créditos tributários pode excluir uma pequena empresa da cadeia de suprimentos de grandes indústrias.
Regimes aduaneiros especiais, áreas de livre comércio e a Zona Franca de Manaus também manterão seus diferenciais competitivos assegurados na Constituição. A consultoria avalia se a abertura de filiais nessas localidades faz sentido operacional para o seu segmento.
O Momento Certo Para Iniciar a Adequação
O erro mais comum no mercado atual é adotar a postura de “esperar para ver como fica”. Alterar a espinha dorsal tributária de um negócio maduro exige tempo, treinamento de equipe e renegociação de prazos comerciais.
Se a sua empresa aguardar o início das cobranças para ajustar a operação, ela inevitavelmente pagará impostos a mais por falhas operacionais. A sobreposição de regimes entre 2026 e 2032 pune severamente quem não possui dados organizados.
Iniciar o mapeamento tributário hoje permite que a transição ocorra de forma diluída e controlada. A clareza trazida pelos números permite investimentos mais agressivos em marketing e expansão, com a certeza de que o compliance está garantido.
Para entender profundamente como o novo sistema tributário impactará as margens e a operação do seu negócio em Barueri, conte com a visão analítica dos nossos especialistas.
Falar com um EspecialistaPerguntas Frequentes (FAQ)
A transição começará oficialmente no ano de 2026, com uma cobrança teste das novas alíquotas (CBS e IBS). O processo de transição ocorrerá de forma gradual ao longo de sete anos, sendo finalizado apenas em 2033, quando o sistema atual será totalmente extinto.
Sim. A essência do novo Imposto sobre Bens e Serviços (IBS) é a tributação no destino. Isso significa que o imposto pertencerá ao município onde o cliente está localizado, eliminando as vantagens competitivas baseadas apenas no endereço da sede da prestadora de serviços.
A reforma resguarda o regime do Simples Nacional, permitindo que as empresas continuem apurando os impostos de forma unificada. Contudo, haverá a opção de recolher o IBS e a CBS separadamente caso isso traga vantagens comerciais na geração de créditos para seus clientes empresariais.
Para o setor de serviços, a tendência apontada por diversos estudos econômicos é de um reajuste na carga tributária, já que a base atual (PIS, COFINS e ISS) costuma ser inferior à alíquota padrão estimada para o novo IVA Dual. O planejamento consultivo é vital para absorver esse impacto.
A legislação garante que os saldos credores acumulados sob o regime atual não serão perdidos. A consultoria tributária auxiliará no processo de validação, homologação e aproveitamento desses créditos em um prazo estabelecido, compensando-os com os novos tributos gerados.
Durante o longo período de convivência (2026 a 2032), as empresas precisarão manter sistemas de ERP preparados para lidar com as obrigações acessórias de ambos os modelos. Será necessário apurar tanto os tributos antigos quanto a nova CBS e o IBS paralelamente.
A contabilidade tradicional foca no cumprimento mensal das obrigações, processamento de folhas e emissão de guias rotineiras. A consultoria atua na modelagem estratégica, projetando cenários futuros de lucratividade e reestruturando preços, o que exige um trabalho analítico paralelo ao dia a dia.
Geralmente, o diagnóstico inicial exige a análise das últimas demonstrações contábeis (DRE), os arquivos do SPED Fiscal e Contribuições dos últimos 12 meses, a listagem dos principais fornecedores e a tabela atual de precificação dos serviços prestados pela empresa.
